贷款模式最新变化中,助贷业务成为行业趋势,且模式发生调整,众象金服凭借银行直贷模式先行一步。具体内容如下:
受去年现金贷等零售信贷监管影响,金融科技企业发力助贷业务开始成为行业趋势,多家上市互联网金融平台财报显示助贷业务增长迅速。
监管引导:监管发布《关于做好网络贷款分类处置和风险防范工作的意见》,引导部分机构转型为网络小贷公司、助贷机构或为持牌资产管理机构导流等,网贷等互金平台向助贷方向转型是大势所趋。
市场需求推动:政府大力推广普惠金融,很多银行成立普惠金融部,带来巨大市场需求。与助贷机构合作,可有效降低金融机构的客户获取成本,实现精准匹配。
转型门槛与要求:转型助贷存在一定门槛,流量、客户等综合实力强的平台发展空间更大,未来互金平台或迎来新一轮洗牌。银行等金融机构对合作机构合规性要求较高,存在合规性瑕疵的助贷机构难以合作。
据零壹数据统计,上周共有11家网贷平台出现问题,其中1家发布转型公告,向持牌资产管理机构导流,成为助贷机构。
2018年下半年开始,行业大环境持续恶化,政府部门出台政策引导网贷机构良性退出,转型助贷成为新选择。
参与主体:扮演助贷角色的一方主要有金融科技公司以及持牌的网络小贷和互联网银行,出资方主要是中小银行、信托公司等持牌金融机构,此类机构借助助贷业务发力零售业务。
暴露问题:一些农商行、城商行借助贷突破了经营区域限制;部分金融机构放弃风控责任,全部甩给助贷机构。
监管纠偏
《关于规范整顿“现金贷”业务的通知》规定银行与第三方机构合作开展贷款业务时,不得将授信审查、风险控制等核心业务外包。
《关于加强互联网助贷和联合贷款风险防控监管提示的函》要求立足当地不跨区域,不得为无牌机构提供资金或者联合放贷。
不少地方银行对助贷业务态度收紧,对产品利率认定更加严格,导致助贷业务发展空间受到压缩。
机构应对:助贷机构开始谋求新的路径,在合规经营框架内,竞争更多地落到场景、流量、科技等综合实力上。
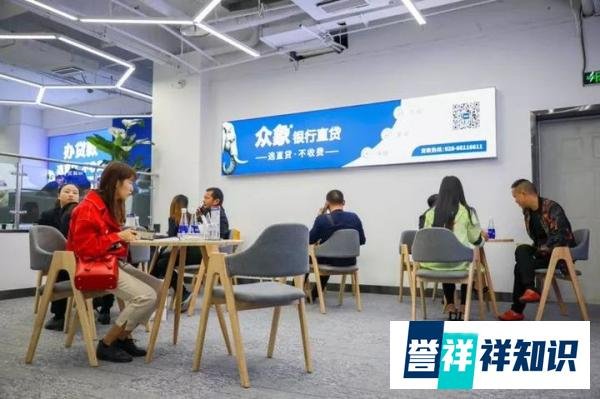
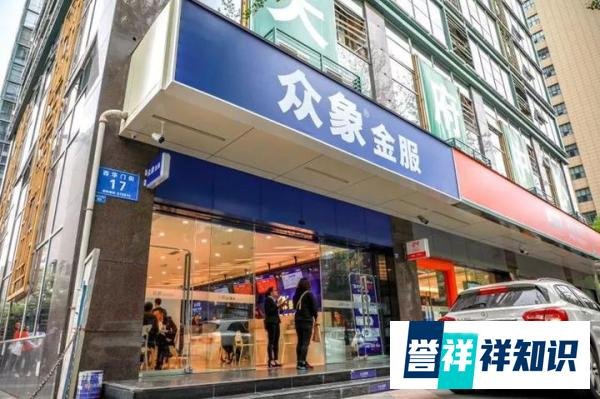
模式首创:众象金服首创银行直贷模式,确立核心品牌价值为“不吃利差、无隐形费用”。
模式特点:通过银行直接办理贷款,资金直连银行,贷款利率与银行柜台一致。
模式优势:2019年4月2日,众象金服首家门店——天府中心门店正式亮相,拓宽金融产品与客户之间的沟通渠道,让好的金融产品与客户无阻碍、低成本、更快速地建立连接。