房地产业开始重提“招保万金”(招商蛇口、保利发展、万科、金地),主要源于行业经历深度调整后,市场对房企的估值逻辑发生根本性转变,稳健型房企的财务安全性和业绩确定性成为核心考量,而“招保万金”因其长期稳健的经营风格、强韧的资产负债表和抗风险能力,被重新认定为行业信用堡垒的压舱石。具体原因如下:
财务风格一致稳健:
“招保万金”以保守的财务偏好著称,长期保持低杠杆、低负债,避免激进扩张。例如,金地的净负债率仅57.8%,债务融资成本4.54%,远低于行业平均水平。
金地案例:其资产负债表韧性极强,担保总额占净资产比例仅13%,受预售监管资金占比11%,境外负债占比5.9%,应付账款358亿元(仅为万科的1/7),财务安全细节把控严格。
抗风险能力突出:
销售表现优于同业:金地在行业销售大幅下滑期间,单月销售额同比降幅于5月见底,6-8月签约销售额同比降幅大幅收窄,8月签约金额同比增11.56%,签约面积同比增14.45%。
经营性现金流稳健:金地2022年上半年销售回款率80%,经营及投资性现金流净额41.2亿元,货币资金增长50亿,现金流压力测试常态化(每10天更新数据)。
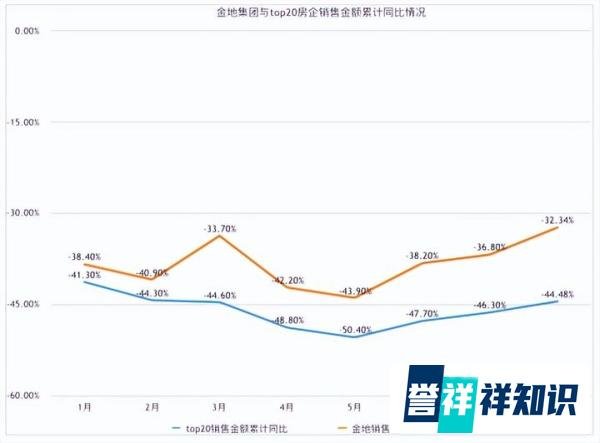
营收与利润增速领先:金地2019-2021年营收复合增速25.28%(“招保万金”中最高),净利润复合增速5.13%(仅保利发展为正增长)。2022年上半年,金地净利润同比增长7.68%,而招商蛇口同比下降55.61%。
合同负债与预收账款充足:金地“合同负债+预收账款”占营收比例约100%,虽低于万科和保利(约140%),但远高于行业平均水平,为未来业绩提供支撑。
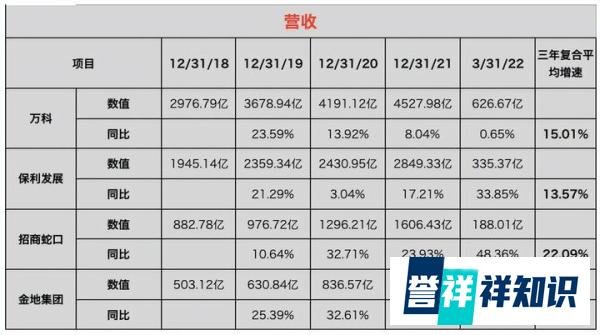
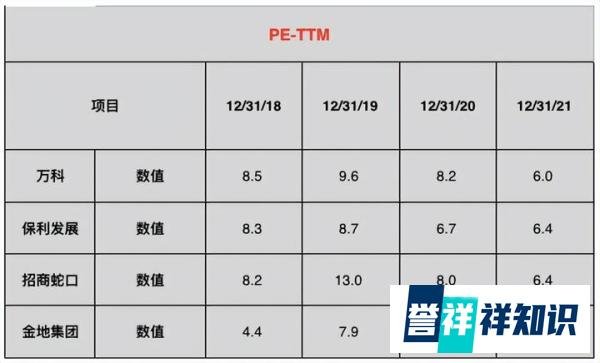
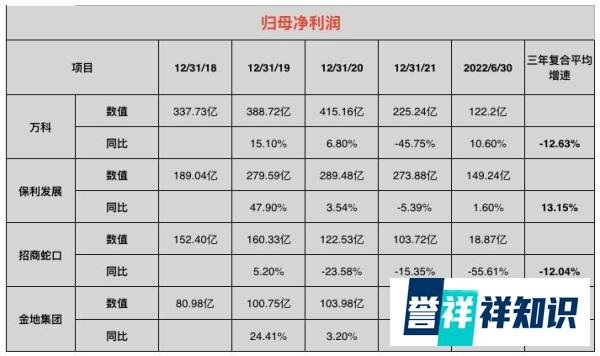
房地产业重提“招保万金”,本质是市场在行业深度调整后,对房企安全性、确定性和长期价值的重新定价。这四家房企凭借一贯的稳健风格、强韧的财务表现和抗风险能力,成为行业信用重构的标杆,也符合当前投资者对“低风险、高确定性”资产的配置需求。