若确认捷信借款利息超出国家法定利率上限(24%),可通过协商、投诉、法律诉讼等途径要求结清剩余本金并退还超额利息。具体操作步骤如下:
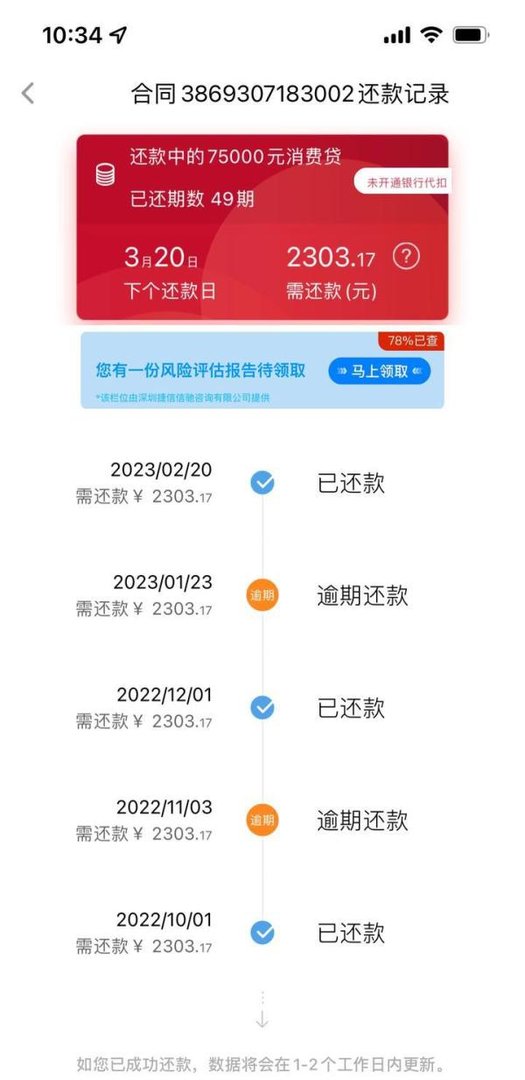
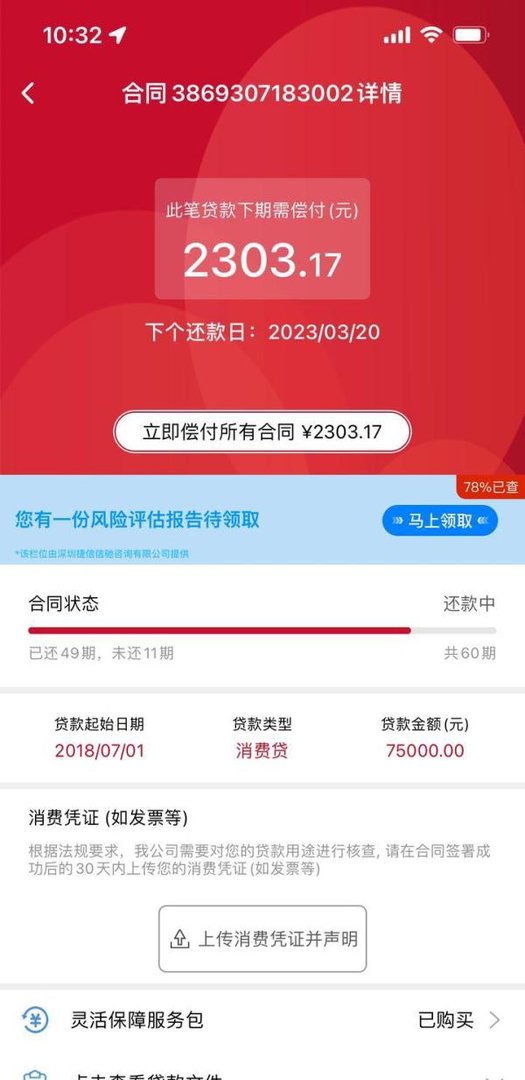
总利息占比:63190.2/75000≈84.25%,分摊到5年(60期)中,年均利息占比约16.85%,但需进一步计算实际年化利率。
IRR公式计算:使用内部收益率(IRR)公式,假设每月等额还款,实际年化利率可能远超24%。例如,若每月还款约2303元(138190.2/60),通过IRR计算工具可得实际年利率可能超过30%。
法律依据:根据《最高人民法院关于审理民间借贷案件适用法律若干问题的规定》,借贷双方约定的利率超过合同成立时一年期贷款市场报价利率(LPR)四倍的部分不受法律保护(当前约15.4%的4倍为15.4%×4=61.6%,但需以合同签订时LPR为准)。若合同签订时LPR较低,24%可能是上限。
话术参考:“根据《民法典》及司法解释,借贷利率不得超过合同成立时LPR四倍(或24%),我的借款实际利率已超标,请提供还款明细并协商退还超额利息。”
地方金融监管局:通过官网或电话举报捷信违规放贷、高利贷行为。
银保监会:拨打12378热线,反映捷信利息超标问题。
12321网络不良与垃圾信息举报受理中心:若遭遇暴力催收,可同步投诉。
借款合同、还款记录、利息计算表。
与捷信协商的录音或聊天记录。
监管部门可能介入调解,要求捷信修正还款方案。
准备材料:起诉状、借款合同、还款凭证、利息计算证据。
管辖法院:捷信注册地或合同履行地法院。
诉讼请求:
确认超出24%部分的利息无效。
判令捷信退还已支付的超额利息。
调整剩余本金计算方式(按合法利率重新核算)。
《民法典》第六百八十条:“禁止高利放贷,借款的利率不得违反国家有关规定。”
《最高人民法院关于审理民间借贷案件适用法律若干问题的规定》第二十五条:“出借人请求借款人按照合同约定利率支付利息的,人民法院应予支持,但是双方约定的利率超过合同成立时一年期贷款市场报价利率四倍的除外。”