高盛预计中国内地房地产市场将呈现L型复苏,这一观点与“pure日月/悟空新之助”之前的分析存在相似性,均认为房地产将经历长期调整而非短期反弹,且政策重心已转向减少经济对房地产的依赖。以下是对相关内容的详细阐述:
人口需求下降:随着中国人口结构的变化,住房需求逐渐减少。
政策重心转移:政府将支持重点转向具有战略意义的重要行业,而非房地产。
住房负担能力减弱:居民购房能力受限,进一步抑制了市场需求。
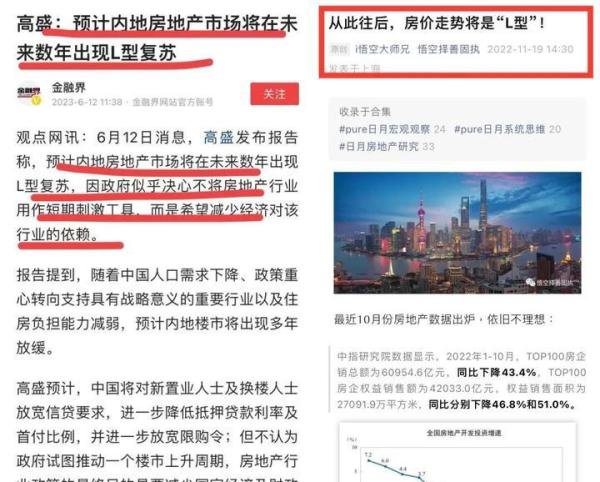
早期分析:过去几年,“pure日月/悟空新之助”不断强调以下观点:
人口形势决定房地产命运:人口结构的变化将直接影响房地产市场的长期走势。
做多房地产泡沫就是做空中国未来:过度依赖房地产将阻碍经济的可持续发展。
房地产是刹车片而非引擎:当前房地产行业对经济的作用已从推动转为制约。
产业升级优于混凝土经济:全球视角下,中国应加快产业升级,而非依赖房地产。
房地产价值回归曲线:国家正在深度定制房地产价值回归的路径,避免市场剧烈波动。
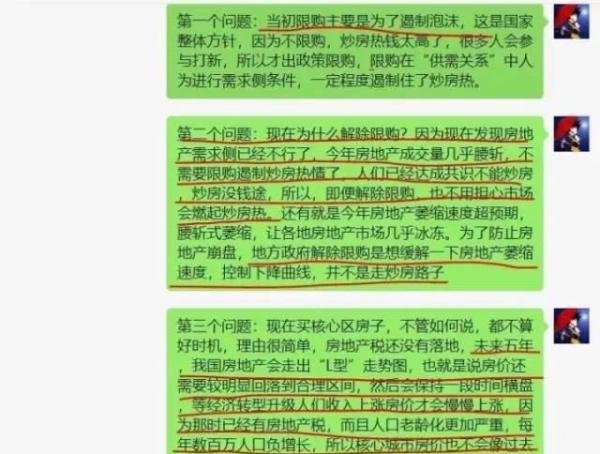
L型走势详解:
超级价值回归:本轮房地产调整将经历深度下跌,直至房地产税落地才会触底。
横盘阶段:触底后,市场将保持一段时间的横盘整理。
核心城市核心地段:这些区域的房价需等待经济转型升级和居民收入上涨后才会缓慢回升。
绝大部分地区:房价下跌后难以反弹,市场分化将加剧。
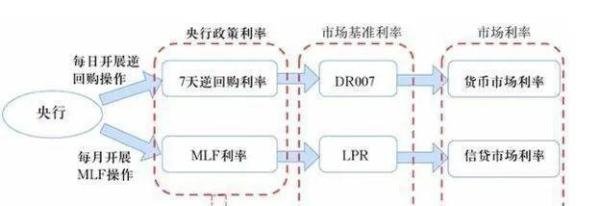
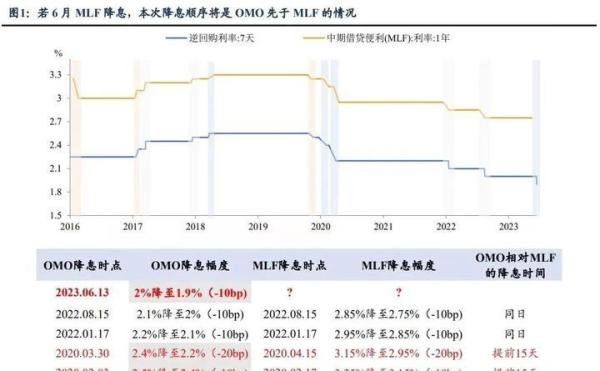
呵护经济复苏:降息旨在刺激经济回暖,而非重走房地产老路。
缓解银行压力:降息有助于缓解银行系统息差压力,维护金融稳定。
应对经济压力:全球消费低迷、外贸承压、内需不足、就业环境待改善,降息是审慎的政策选择。